Por Antonio Penteado Mendonça*
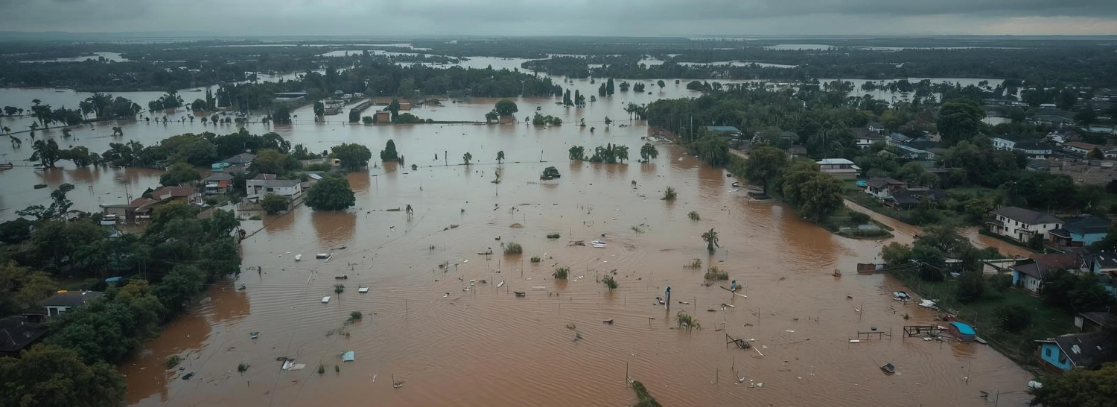
A discussão sobre o atual estágio da emergência climática tem que sair da teoria para entrar na prática. Não é mais possível invocar um negacionismo sem sentido como ferramenta para deixar tudo como está, até acontecer o próximo evento e os prejuízos gerados por ele.
Todas as previsões apontam para um cenário de chuvas intensas no Sul do país e seca acentuada no Norte e no Nordeste. As consequências serão dramáticas, independentemente da causa. Ao contrário do que muita gente pensa, as secas podem gerar mais prejuízos do que as tempestades e vendavais. E estes já são capazes de custar bilhões de reais, dependendo da região onde se abatem. A soma dos dois fenômenos atingirá mais de cem bilhões de reais e isso estará em grande parte sem qualquer tipo de proteção.
Algumas regiões, notadamente alguns municípios, tomaram ou estão tomando providências para minimizar os impactos dos eventos que podem os atingir. No caso, as medidas protegem basicamente contra os danos causados pela água. Os demais eventos seguem com poucas ações para minimizar seus impactos, até porque é praticamente impossível conseguir isso, sem que se tenha uma política racional de ocupação do solo, coisa impensável no Brasil de hoje. Nós não temos essa política a nível nacional e muito pouco foi feito em nível regional.
Quer dizer, os eventos ocorrerão e causarão danos de monta que não serão repostos pelos programas de seguros, já que simplesmente não existem, ou existem em nível tão baixo quanto o que se viu em 2024, no Rio Grande do Sul. Diante de perdas de 90 bilhões de reais, apenas 6 bilhões estavam seguradas. O quadro não mudou significativamente.
Ao se falar em programas de seguros, basicamente, existem duas linhas a serem desenvolvidas. Um seguro emergencial para fazer frente as perdas imediatas causadas pelo evento, provendo rapidamente o indispensável para a sobrevivência das pessoas, e o seguro patrimonial necessário para repor as perdas dessa natureza.
O primeiro seria um seguro com capital relativamente baixo, pago automaticamente para os moradores de uma determinada região, tendo por base para determinar o direito a indenização o CEP do cidadão.
O segundo é um produto muito mais complexo, que pelas características dos riscos cobertos exigiria a contratação obrigatória de resseguro para garantir capacidade para as seguradoras os suportarem.
Além disso, seria indispensável a criação de um fundo de catástrofe, com participação do governo. Dada as características dos eventos, apenas as seguradoras não teriam capacidade para arcar com os prejuízos.
O tema é complexo e não faz parte da agenda de nenhum dos candidatos a presidente da república. Ou seja, apesar de sua capacidade de matar e causar danos bilionários, está fora do radar das prioridades do nosso futuro governante, seja ele quem for.
Nada de novo debaixo do sol. Temos pouco planejamento de longo prazo e este tema não tem solução em poucos meses. É trabalho para muitos anos, por isso, quanto mais cedo entenderemos que o assunto é sério, mais cedo planejaremos e adotaremos medidas mais eficientes para proteger a população.
* Antonio Penteado Mendonça é escritor, advogado sócio da Penteado Mendonça e Char, formado pela USP, com especialização em Direito Ambiental pelo DSE, na Alemanha, e em Seguros pela FGV-Fundação Getúlio Vargas, em São Paulo. Também é professor, palestrante, escritor e ex-presidente da Academia Paulista de Letras.
Fonte: Estadão